
JAKARTA — Di tengah tekanan ekonomi yang mendera Indonesia akibat pelemahan nilai tukar rupiah dan merosotnya Indeks Harga Saham Gabungan (IHSG), perbandingan dengan krisis moneter 1998 kembali mencuat ke permukaan publik.
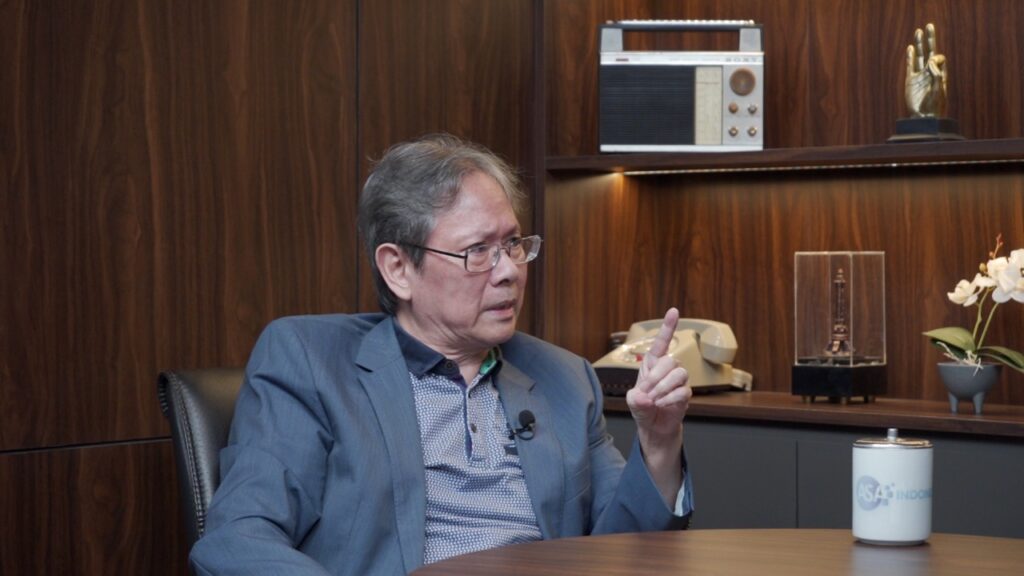
Ekonom senior Anthony Budiawan memberikan catatan kritis yang mematahkan asumsi sebagian pihak bahwa situasi saat ini jauh lebih aman dibandingkan tahun 1998. Menurutnya, kondisi ekonomi Indonesia saat ini justru menyimpan potensi bahaya yang lebih besar dan sistemik dibandingkan dua dekade silam.
Berikut adalah poin-poin perbandingan mendalam antara krisis 1998 dan situasi ekonomi saat ini berdasarkan analisis tersebut:
1. Akar Masalah dan Sifat Utang: G2G vs. Pasar Global
- Krisis 1998: Pada masa itu, utang luar negeri negara sebagian besar bersifat Government-to-Government (G2G) dengan institusi internasional, sehingga tidak langsung bergejolak setiap detik. Pemicu utama kejatuhan saat itu adalah tumpukan utang swasta luar negeri yang gagal diperpanjang (roll-over), yang kemudian memicu kepanikan nilai tukar dari Rp2.400 hingga menembus belasan ribu rupiah.
- Kondisi Saat Ini: Strukturnya justru terbalik dan jauh lebih rentan. Utang negara dan Surat Berharga Negara (SBN) saat ini jauh lebih besar dan transaksinya terikat langsung dengan bursa serta pasar global. Setiap detik, investor asing dapat menarik dananya (capital flight) kapan saja. Ketika sentimen negatif memuncak—seperti dipicu oleh peringatan MSCI (Morgan Stanley Capital International)—pelarian modal bisa terjadi dalam hitungan hari, membuat ketahanan devisa cepat terkuras untuk intervensi.
2. Efek Kecepatan Penularan (Efek Bola Salju)
- Krisis 1998: Depresiasi rupiah dari level awal berlangsung secara eksponensial setelah cadangan devisa dan pinjaman awal tidak mampu menahan tekanan pasar.
- Kondisi Saat Ini: Mekanisme penularannya dinilai jauh lebih cepat karena pasar keuangan modern terintegrasi secara digital. Jika tekanan terhadap rupiah terus dibiarkan menembus level psikologis baru (seperti proyeksi ke arah Rp21.000 hingga Rp22.000 per dolar AS) akibat masifnya penjualan SBN dan saham, efek bola salju terhadap likuiditas domestik akan terjadi seketika tanpa jeda waktu yang panjang bagi pemerintah untuk bersiap.
3. Dampak Langsung terhadap Masyarakat Bawah
- Krisis 1998: Krisis multidimensional saat itu langsung memukul daya beli secara drastis, memicu lonjakan pengangguran massal, dan berujung pada krisis sosial-politik yang masif.
- Kondisi Saat Ini: Ada narasi yang mengecilkan dampak pelemahan rupiah dan IHSG, seolah-olah tidak berpengaruh pada masyarakat di kampung karena tidak memegang dolar. Namun, Anthony menegaskan narasi tersebut keliru besar. Dengan tingginya ketergantungan impor (termasuk energi, BBM, LPG, dan bahan baku industri) serta double impact dari kenaikan harga minyak mentah dunia, lonjakan biaya hidup (cost of living) dan inflasi pasti akan merembet ke sektor riil. Sekitar 64% penduduk (193 juta jiwa kelompok rentan dan kelas menengah ke bawah) menanggung risiko paling berat hingga terancam kesulitan memenuhi kebutuhan pangan dasar.
Kesimpulan
Analisis perbandingan ini menunjukkan bahwa menganggap remeh fluktuasi nilai tukar dan tekanan pasar saham saat ini adalah tindakan yang berbahaya. Berbeda dengan tahun 1998 di mana kelemahan bertumpu pada sektor swasta, kerentanan hari ini berada langsung pada jantung fiskal dan pasar utang negara yang terhubung dengan modal asing global. Oleh karena itu, pemerintah didesak untuk bersikap jujur pada kondisi riil, meninggalkan narasi konfrontasi, dan segera memperkuat fundamental ekonomi domestik demi melindungi keselamatan rakyat banyak.

